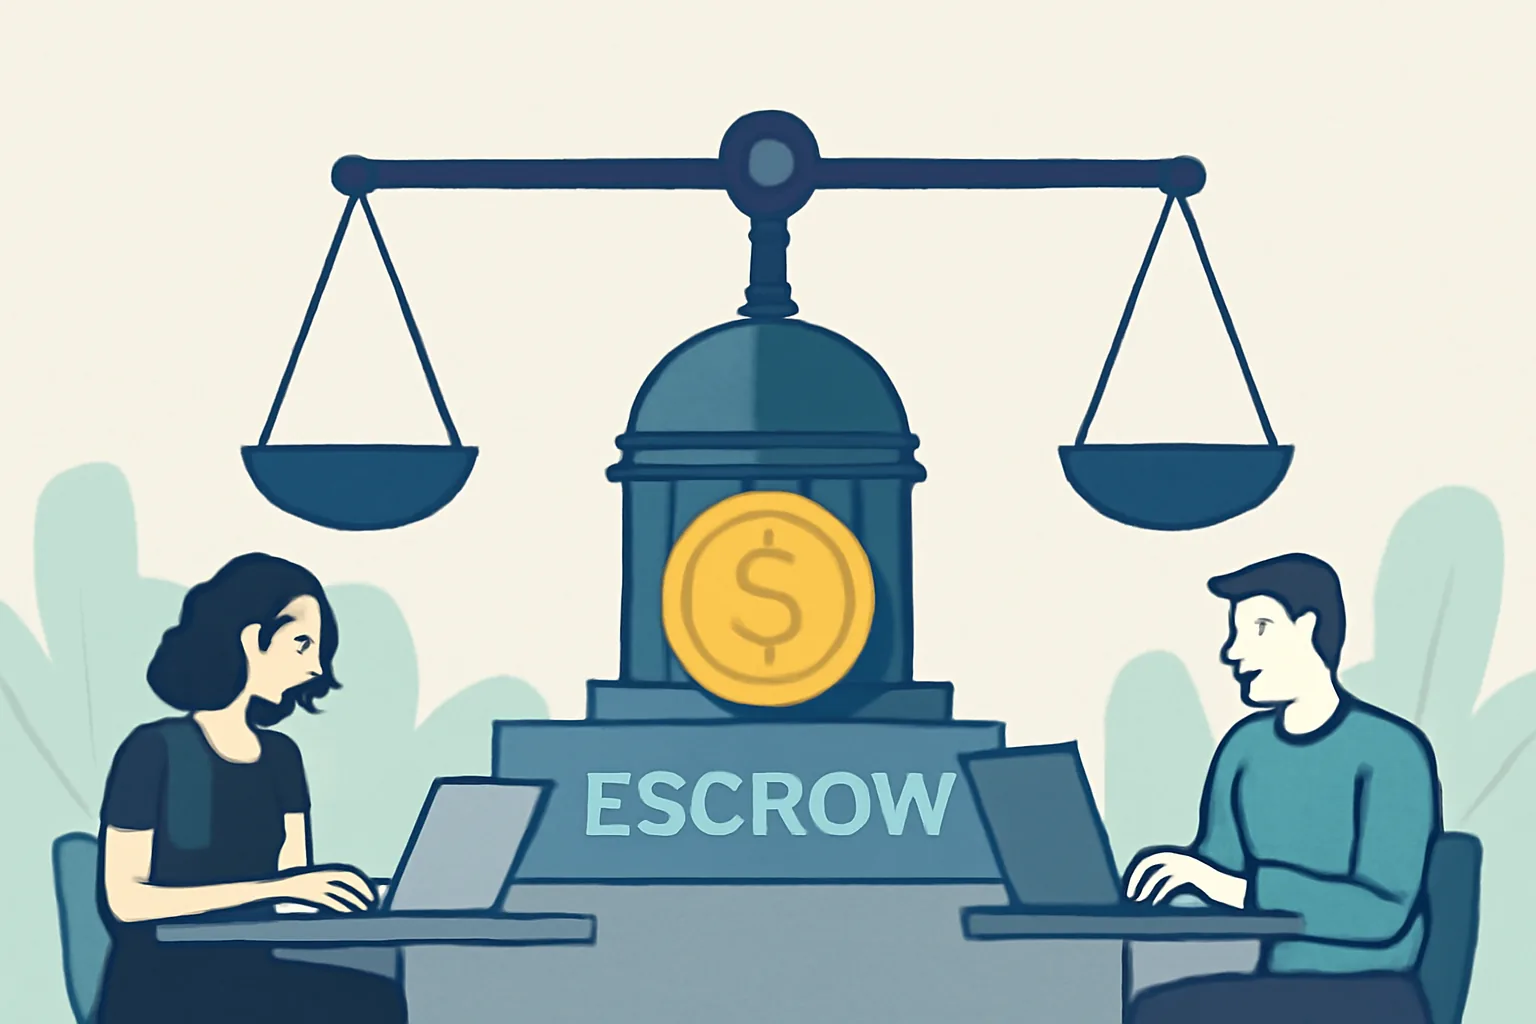
Cosa significa escrow in un marketplace freelance
Capire cosa significa escrow marketplace freelance aiuta a leggere meglio il flusso: prima l’acquirente finanzia il lavoro, poi la piattaforma trattiene i soldi e, infine, il freelancer viene pagato dopo l’approvazione del lavoro o allo scadere della finestra di contestazione. Questo percorso in tre passaggi conta perché cambia chi si assume il rischio in ogni fase. Se la piattaforma applica una commissione per trattenere, trasferire o rilasciare quel denaro, la commissione di escrow entra in gioco lì.
Nella pratica, l’escrow protegge entrambe le parti. L’acquirente non paga nel vuoto e il freelancer non inizia a lavorare basandosi solo su una promessa verbale. La piattaforma può addebitare la commissione all’acquirente, al freelancer oppure suddividerla tra entrambi. Questa scelta incide subito sulla fiducia. Se la commissione compare solo al checkout, i reclami aumentano rapidamente.
Alcuni marketplace descrivono l’escrow come un livello di servizio, non solo come una fase di pagamento. È una definizione corretta, perché la piattaforma può verificare le milestone, archiviare i registri delle transazioni e gestire le richieste di rilascio dei fondi. La differenza si vede nei numeri: un lavoro, una contestazione e un ticket di supporto possono coinvolgere tre team. Per un approfondimento sui meccanismi di fiducia, vedi come assumere un freelancer in sicurezza.
I modelli più comuni di commissione di escrow
La maggior parte dei marketplace usa uno di cinque modelli di commissione. Il primo è una commissione fissa per transazione, ad esempio un importo forfettario per ogni lavoro finanziato. Il secondo è una commissione percentuale, in cui la piattaforma trattiene una quota dell’importo in escrow. Il terzo è una commissione suddivisa, con una parte pagata dall’acquirente e una dal freelancer. Il quarto è una commissione di prelievo, applicata quando i fondi escono dall’escrow e arrivano su un conto bancario o su un wallet. Il quinto è una struttura ibrida, che combina una percentuale con un minimo o un massimo fisso.
Le commissioni fisse sono facili da spiegare. Funzionano però male sui lavori piccoli, se la tariffa divora troppo del budget. Un’attività da 20 $ con una commissione di 5 $ pesa parecchio; un lavoro da 2.000 $ con la stessa commissione pesa poco. Le commissioni percentuali funzionano al contrario. Scalano con la dimensione dell’accordo, il che sulla carta è pulito, ma può penalizzare i progetti di valore elevato, a meno che la piattaforma non limiti l’addebito.
Le commissioni suddivise sono comuni perché attenuano l’impatto per ciascuna parte. L’acquirente può pagare un costo di servizio, mentre il freelancer sostiene una commissione sul pagamento in uscita. Sembra equilibrato finché l’utente non vede due righe nello scontrino e conclude che il marketplace stia trattenendo il doppio. La tariffazione ibrida può risolvere questa tensione. Può però anche confondere le persone, se le regole non sono chiare.
Conta più del nome una cosa sola: chi paga e quando. Se la commissione di escrow appare al momento del deposito, influisce sulla conversione. Se compare al momento del prelievo, influisce sulla soddisfazione dei freelancer. Se appare dopo una contestazione, influenza la fiducia. Semplice. E anche brutto, se la comunicazione è vaga.
Come cambiano le commissioni di escrow su larga scala
Le commissioni di escrow sembrano ordinate su 10 transazioni. Su 10.000, la matematica cambia. Il volume può abbassare i costi di elaborazione dei pagamenti, ridurre il costo di supporto per lavoro e giustificare una percentuale di commissione più bassa, ma solo se la piattaforma ha abbastanza lavori completati da compensare la maggiore complessità. È qui che le commissioni di escrow nei freelance marketplace su larga scala smettono di essere una semplice voce di prezzo e diventano una scelta strategica.
La dimensione della transazione è importante. Un marketplace pieno di piccoli lavori ha bisogno di una struttura tariffaria diversa rispetto a uno costruito attorno a contratti enterprise. I lavori piccoli sono sensibili a ogni euro; quelli grandi sono sensibili a equità e limiti massimi. Una commissione del 3% su un’attività minuscola può spaventare gli acquirenti, mentre lo stesso 3% su un contratto grande può restare accettabile se la piattaforma offre gestione delle dispute e controllo delle milestone.
Anche il mix di utenti conta. I principianti tendono ad avere bisogno di più guida, più promemoria e più ticket di supporto. Gli utenti esperti danno più peso alla velocità, ai tempi di payout e ai costi prevedibili. Se la maggior parte degli utenti è composta da acquirenti alla prima esperienza, potresti dover includere nel prezzo anche formazione e assistenza ravvicinata. Se invece prevalgono i clienti abituali, la commissione può essere più bassa, perché la fiducia esiste già.
I pagamenti transfrontalieri aggiungono un ulteriore livello. Conversione valutaria, instradamento bancario, metodi di payout locali e controlli di conformità generano tutti costi extra. Una piattaforma che paga freelancer in più paesi non può prezzare l’escrow come una semplice app di trasferimenti locali. La commissione deve riflettere il costo reale di regolamento, non solo una bella idea da foglio di calcolo. Altrimenti la piattaforma perde denaro su ogni payout internazionale.
I costi operativi dietro l’escrow
L’escrow non è gratuito da gestire. Qualcuno deve esaminare le eccezioni di pagamento, associare i depositi ai lavori, rispondere ai messaggi “dov’è il mio denaro?” e correggere i rilasci non riusciti. Questo lavoro si nasconde dietro la commissione, anche se gli utenti non lo vedono mai. Un team di supporto può crescere man mano che aumenta il volume delle dispute.
Anche il costo della conformità è un blocco importante. I controlli know-your-customer, gli screening antifrode, il monitoraggio delle sanzioni e la rendicontazione fiscale aggiungono carico di lavoro. Un marketplace che gestisce pagamenti in aree regolamentate può avere bisogno di fornitori esterni, passaggi di revisione interni e politiche di conservazione dei dati. Queste attività non sono opzionali. Ne basta saltarne una e la piattaforma può trovarsi con fondi bloccati o restrizioni sugli account.
Il processing dei pagamenti è il costo più evidente, ma non l’unico. Circuiti delle carte, bonifici bancari, provider di wallet e canali di payout hanno ciascuno commissioni proprie. Gli storni possono generare perdite dirette e lavoro amministrativo. Se un acquirente contesta un pagamento con carta dopo che il freelancer ha consegnato il lavoro, la piattaforma potrebbe dover difendere la transazione, e questo può richiedere ore.
Anche i costi di supporto aumentano con la complessità. Una piattaforma con 4 stati di escrow è più facile da spiegare di una con 9. Ogni stato aggiuntivo crea un’occasione in più per la confusione. Ecco perché molti operatori tengono il flusso essenziale: finanzia, trattieni, approva, rilascia. Meno passaggi, meno ticket.
Costruire una struttura di commissioni che bilanci crescita e fiducia
Una buona struttura di commissioni di escrow svolge due funzioni insieme. Finanza la piattaforma e comunica agli utenti che vale la pena pagarla. Se la commissione è troppo bassa, il marketplace non riesce a coprire la protezione dell’acquirente, la risoluzione delle dispute, i controlli antifrode o le operazioni di pagamento. Se è troppo alta, gli utenti iniziano a cercare altrove già il giorno in cui confrontano le offerte.
Il prezzo dovrebbe partire da una promessa di servizio chiara. Se la commissione include il tracciamento delle milestone, i controlli antifrode e la gestione delle dispute, dillo apertamente. Se copre solo il meccanismo di trasferimento, dillo con la stessa chiarezza. Gli acquirenti possono accettare una commissione quando la motivazione è concreta. La rifiutano quando sembra una tassa misteriosa.
Alcune piattaforme separano l’escrow dalle quote di membership o dalle fee di inserzione. Può funzionare bene se il marketplace vuole poca frizione alla registrazione e monetizzazione più avanti nel percorso. Altre piattaforme inglobano la commissione nel prezzo finale al checkout. Questo approccio può migliorare la semplicità, ma solo se lo scontrino mostra comunque dove vanno i soldi. Agli utenti non piacciono i conti a sorpresa.
Un test utile è chiedersi una sola cosa: il marketplace sarebbe ancora considerato affidabile se la commissione fosse stampata in homepage? Se la risposta è no, la struttura va rivista. Una commissione che finanzia la protezione è più facile da difendere di una che sembra un affitto. Per chi si occupa di policy, la pagina regole del sito 24freelance.pro. freelance è un buon esempio di come rendere chiare le aspettative prima che inizi una transazione.
I rischi più comuni quando le commissioni di escrow sono troppo alte o troppo basse
Commissioni alte possono ridurre la conversione. Un acquirente può aprire un progetto, vedere il costo dell’escrow e abbandonare prima ancora di pubblicare il lavoro. Anche un freelancer può evitare di fare offerte se il payout sembra troppo ridotto. La perdita è immediata. Un solo cambio di commissioni sbagliato può danneggiare entrambe le parti insieme.
Commissioni basse creano un problema diverso. La piattaforma può ottenere più iscrizioni, ma la pressione sui margini aumenta e il servizio di escrow inizia a sembrare sottofinanziato. I tempi di supporto si allungano. La gestione delle dispute rallenta. I controlli antifrode diventano più deboli. Gli utenti se ne accorgono. La fiducia non sparisce in un giorno, ma può erodersi con poche delusioni piccole concentrate nella stessa settimana.
C’è anche la fuga dei pagamenti. Se il modello di commissione è confuso, gli utenti possono spostare il lavoro fuori piattaforma dopo il primo contatto. Vogliono evitare il costo e il marketplace perde del tutto la transazione. Spesso è peggio di un margine sottile, perché la piattaforma perde dati, protezione e futuro business ricorrente.
L’insoddisfazione dei freelancer merita una menzione speciale. Le persone notano quando le commissioni di prelievo sembrano una penalità per farsi pagare. Lo notano di nuovo quando la commissione cambia senza spiegazioni. Un reclamo rumoroso sui social può fare più danni di 100 uscite silenziose. Non è drammatico. È contabilità con un volto pubblico.
Best practice per una tariffazione trasparente dell’escrow
La disclosure chiara deve avvenire prima del checkout, non dopo. Mostra la commissione nella pagina del progetto, nella schermata di finanziamento e in quella di payout. Se gli utenti hanno bisogno di un calcolatore, forniscilo. Un esempio semplice vale sempre più di un paragrafo pieno di formule legali. Per esempio, mostra quanto costa un progetto da 500 $, quanto riceve il freelancer e quanto trattiene la piattaforma.
L’onboarding dovrebbe spiegare il flusso dell’escrow in 3 passaggi. Primo, l’acquirente finanzia il lavoro. Secondo, la piattaforma trattiene il denaro. Terzo, il freelancer viene pagato dopo l’approvazione. Questa spiegazione può sembrare elementare, ma la semplicità è utile quando si muovono soldi. Se la piattaforma aggiunge milestone, rimborsi o rilasci parziali, mostra anche quei percorsi con esempi.
I calcolatori di commissioni sono utili quando il prezzo cambia in base a paese, valuta o metodo di payout. Sono ancora migliori quando mostrano il numero finale, non una stima vaga. Agli utenti non dà fastidio la matematica, se la possono vedere. Dà fastidio l’approssimazione.
Gli esempi aiutano nei casi limite. Un contest per un logo da 30 $ non è la stessa cosa di una realizzazione software da 30.000 $. Un acquirente capisce la differenza se la piattaforma mostra entrambi i casi. Una FAQ breve può chiarire se la commissione è rimborsabile, se le tasse sono incluse e se il freelancer paga qualcosa al momento del prelievo. È lì che la trasparenza diventa una funzionalità, non una clausola di esonero.
Come valutare la tua strategia di commissioni di escrow
Inizia con una checklist. Misura il tasso di conversione prima e dopo le modifiche alle commissioni. Confronta i ricavi da fee con i costi di supporto, di dispute e di processing dei pagamenti. Analizza la retention sia degli acquirenti sia dei freelancer per almeno 90 giorni. Se una delle due parti cala più velocemente dell’altra, è probabile che la struttura delle commissioni stia facendo danni.
Poi confronta il marketplace con i concorrenti diretti. Guarda il costo totale finale, non solo la commissione in evidenza. Una piattaforma con una commissione di escrow leggermente più alta può comunque vincere se risolve le dispute più velocemente o rilascia i fondi puntualmente. Il prezzo è una riga. L’esperienza è l’intera pagina.
Poi testa una variabile alla volta. Modifica una commissione fissa sui lavori piccoli, oppure testa un tetto massimo sui lavori grandi, ma non entrambe le cose nello stesso mese. Se due numeri si muovono insieme, il risultato diventa difficile da interpretare. L’A/B testing è utile solo quando il controllo è reale e il campione è abbastanza grande.
Osserva attentamente la coda dei reclami. Conta i ticket di pagamento, le richieste di rimborso e i ritardi nei prelievi. Verifica se i freelancer menzionano la commissione nelle recensioni. Il marketplace può sembrare sano nei grafici dei ricavi e allo stesso tempo perdere fiducia nei commenti. Questa frattura è comune, ed è costosa.
Infine, rivedi la commissione quando il prodotto cambia. Nuovi canali di payout, nuovi paesi, nuove regole di verifica o un tasso più alto di dispute modificano tutti la base dei costi. Una commissione che aveva senso al lancio può non reggere a 50.000 transazioni mensili. Un buon pricing si aggiorna di continuo, perché anche il lavoro dietro l’escrow continua a cambiare.

Commenti 0
Nessun commento ancora — sii il primo.